

Market Analysis

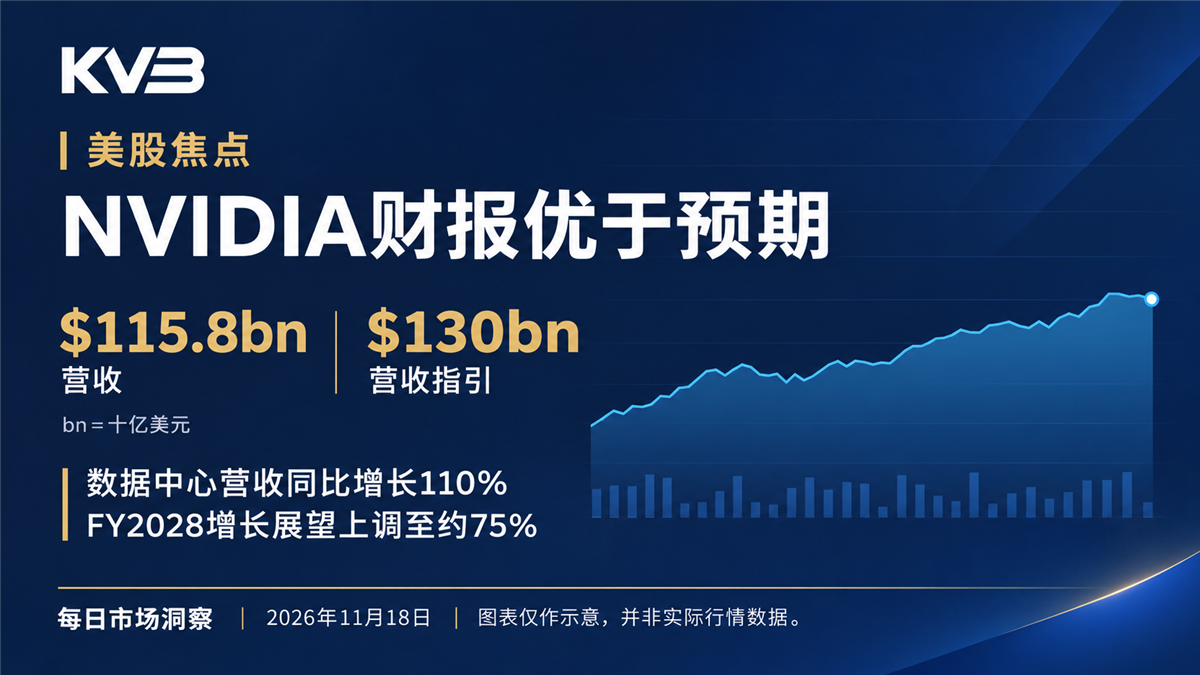 英伟达财报于11月17日(周二)美股收盘后公布,这份成绩单恰好给了紧张的市场所需要的东西。这家芯片巨头公布财年第三季度营收1,158亿美元,同比增长103%,各项核心指标全面超出市场预期,并将第四季度营收指引定为1,300亿美元,明显高于分析师的估计。英伟达股价仅在11月就已下跌约四分之一,财报公布后在盘后交易中上涨约3%至4%,周三早盘亚洲芯片股也全线走高。
对交易者而言,这份财报的意义远不止于一家公司。英伟达是标普500指数和纳斯达克100指数中权重最大的成分股,其营收几乎就是全球AI基础设施支出的风向标,而它的供应链从首尔延伸到台北和东京。在美国国债收益率高于5%、美联储12月几乎确定再度加息的背景下,财报前市场的问题很简单:AI需求是否强劲到足以抵消货币收紧?本季英伟达财报给出的答案是:至少目前是肯定的。
以下为截至2026年10月25日的财年第三季度业绩与市场预期的对比。市场预期数据为CNBC等媒体援引的LSEG及StreetAccount估计。
|
指标 |
2027财年第三季度实际 |
市场预期/此前指引 |
变化 |
|
营收 |
1,158亿美元 |
约1,091亿美元(LSEG);公司指引约1,080亿美元 |
同比+103%,环比+20% |
|
数据中心营收 |
1,076亿美元 |
约1,019亿美元 |
同比+110%,环比+21% |
|
边缘计算营收 |
82亿美元 |
无 |
同比+42%,环比+14% |
|
调整后每股收益 |
2.68美元 |
约2.48美元 |
GAAP每股收益2.70美元 |
|
非GAAP毛利率 |
74.9% |
无 |
GAAP为74.8% |
|
第四季度营收指引 |
1,300亿美元±3% |
约1,250亿美元 |
包含额外一周 |
有三点值得关注。第一是超预期的幅度:营收比市场预期高出约70亿美元,也远高于公司自身此前的指引,对于如此体量的企业而言实属罕见。第二,数据中心业务——向云服务商和AI实验室销售AI加速器、网络设备及整机柜系统——目前已占总营收约93%。第三,盈利能力保持稳健:GAAP净利润约653亿美元,GAAP营业利润约775亿美元。
数据中心营收1,076亿美元,较一年前增长一倍以上。其中,对大型超大规模云服务商的销售额据报道增长71%至约601亿美元,高于预期。其余来自英伟达所称的AI云、工业及企业客户,包括专业GPU云运营商、主权AI项目以及自建算力的大型企业。
产品方面的主角是接替Blackwell的Vera Rubin平台。英伟达表示,Vera Rubin NVL72机柜系统已开始出货,部署客户包括CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure和Nebius。在财报电话会上,管理层表示Rubin在量产出货的首个季度即贡献了近200亿美元营收,并称这是公司历史上最快的产品爬坡。
"Vera Rubin开局势头迅猛。"——英伟达临时首席执行官兼首席财务官Colette Kress,于财报新闻稿中表示
中国市场仍然是单独列示的项目,而非增长动力。总部位于中国(含香港)的客户贡献营收约111亿美元,向中国出货的Hopper数据中心产品约24亿美元。与此前几个季度一样,第四季度展望完全未计入来自中国的数据中心算力营收,这意味着若相关销售获批,将属于额外上行空间,而非投资者已经计入的部分。
业绩指引通常才是推动英伟达股价的关键,本季也不例外。财报公布后股价一度来回震荡,电话会期间甚至短暂转跌,直到管理层更新长期展望后才攀升至盘中高位。
Kress向分析师表示,业绩展望考虑了客户数据中心投入使用的速度、终端需求的持久性,以及客户能否获得持续建设所需的资金。在美债收益率达到5%的环境下,最后一点尤其值得留意。AI基础设施越来越多地依靠债务和结构化产品融资,而今年秋季以来融资成本已大幅上升。
英伟达本季通过股票回购和派息向股东返还281亿美元。董事会在9月追加1,500亿美元回购授权后,目前剩余额度约2,273亿美元,且无到期日。下一次季度股息为每股0.25美元,将于12月23日派发给12月2日登记在册的股东。
对于一只承受沉重抛压的股票,如此规模的回购计划提供了可观的买盘来源。它并不能为股价设定底线,但确实让公司有能力在被动抛售期间消化供应。
背景很重要。财报公布前,英伟达股价周二收于155.46美元,当日下跌0.44%。据CNBC报道,该股11月累计下跌约24%,刚刚录得连续第六周下跌,为2012年以来最长连跌纪录,并处于2025年7月以来的最低水平。11月12日公司宣布领导层变动,由Kress出任临时首席执行官,董事会开始物色正式继任者,这进一步加剧了围绕该股的不确定性。
大盘同样疲弱。据路透社报道,周二道琼斯工业平均指数下跌848.75点,跌幅1.64%,报50,759.42点;标普500指数下跌1.03%,报7,340.53点;纳斯达克综合指数下跌0.74%,报24,328.38点。标普500和纳指均录得自9月以来首次连续四个交易日下跌。
"这并不全是英伟达的问题。"——Wealthspire Advisors的Oliver Pursche谈周二的全面抛售
这句话点出了一个重要细节。周二标普500所有板块全线下跌,说明抛售主要由宏观压力驱动——尤其是收益率上升和美联储加息预期——而不仅仅是AI。强劲的英伟达财报可以提振科技板块情绪,但单凭它无法扭转利率环境。
财报公布后,英伟达在夜盘交易中报约159.50美元,较收盘价高出约2.6%,美股股指期货也随之转涨。周三亚洲市场方面,韩国KOSPI指数开盘大涨近3%,重回5,000点上方,三星电子上涨约4.5%,SK海力士上涨近6%。日本日经225指数开盘上涨约1%,受到10月出口在半导体需求推动下同比创纪录增长20.5%的提振,但随后回吐涨幅。
过去一个月,市场一直在基于三大担忧重新为AI交易定价:融资成本上升之下需求能否维持、针对数据中心建设的监管压力是否会拖慢扩张步伐,以及英伟达的管理层动荡是否会影响执行。本份财报直接回应了第一和第三点。
需求方面,1,300亿美元的季度指引以及上调至75%的明年增长展望,并不像是订单正在减少的公司会给出的数字。执行方面,Rubin的爬坡进度似乎快于管理层8月时的预期——当时预计Rubin将占数据中心营收约五分之一。
本份财报未能解决的是第二点。围绕高耗能数据中心的监管风险,以及美国对先进AI芯片更严格的出口管制,属于一个强劲季度无法解决的政策问题。本周早些时候有报道称,美国新的临时出口规则包括限制向部分东南亚市场(包括泰国和马来西亚)的数据中心运送AI芯片,区域投资者值得关注这一动态。
即便业绩干净利落地超出预期,交易者仍应留意以下风险:
与其预测具体价格,不如从情景角度思考。以下仅为说明性框架,并非预测或建议。
看涨情景:反弹行情延续。若周三盘后涨幅在美股常规交易时段得以保持,且大盘企稳,英伟达有望重回160美元区域,并尝试收复11月部分失地。支持信号包括亚洲芯片供应商持续走强、美债收益率企稳或回落,以及FOMC会议纪要未带来新的鹰派意外。
基准情景:数据强劲,走势震荡。业绩超预期消除了最坏的担忧,但利率压制估值。在投资者消化毛利率指引、等待首席执行官人选及美国政策明朗之际,股价在150至160美元区间宽幅波动。
看跌情景:宏观压倒个股。若会议纪要或即将公布的通胀数据推动收益率走高,大盘延续跌势,英伟达财报后的涨幅可能消退——过去一年中多次财报后都曾出现类似情况。若跌回周二155.46美元的收盘价下方,则表明宏观压力正盖过财报利好。
对泰国乃至整个东南亚的投资者而言,英伟达财报通过多个渠道产生影响。从韩国存储芯片厂商到台湾和日本的供应商,区域芯片及电子出口企业往往与英伟达的业绩指引同步波动,周三KOSPI的大涨就清楚体现了这种联动。泰国投资者持有的全球指数基金和美股科技敞口中,英伟达权重很高,因此即使不直接持有该股,其股价也会影响投资组合表现。
汇率层面同样值得关注。英伟达财报后风险情绪改善,可能在短期内支撑亚洲货币,但美元受美联储加息预期支撑,仍处于19个月高位附近,继续压制泰铢及其他区域货币。使用美股或指数差价合约的交易者应牢记,杠杆仓位会同时放大盈利与亏损,财报引发的跳空可能在开盘时导致价格大幅波动。
英伟达何时公布业绩?2027财年第三季度的英伟达财报于2026年11月17日(周二)美股收盘后公布,即曼谷时间周三凌晨。
英伟达财报是否超出预期?是的。营收1,158亿美元,高于约1,091亿美元的市场预期;调整后每股收益2.68美元,高于约2.48美元;数据中心营收1,076亿美元,高于约1,019亿美元。
财报中最弱的部分是什么?毛利率指引。英伟达预计下季度毛利率为71%至72%,低于本季的74.9%,原因是Vera Rubin平台正在爬坡。
业绩展望是否包括中国?不包括。与此前几个季度一样,指引假设没有来自中国的数据中心算力营收。
接下来关注什么?英伟达2027财年第四季度业绩预计于明年2月下旬公布。在此期间,美联储路径、美债收益率以及董事会的首席执行官人选,可能是交易者在消化本次英伟达财报之外最关注的催化因素。
本季英伟达财报在营收、数据中心销售和业绩指引上均大幅超出预期,同时上调了明年增长展望,Vera Rubin也开局迅猛。这应能缓解市场对AI支出周期见顶的担忧。但财报发布之际,市场正被5%的美债收益率和日益鹰派的美联储所主导,较低的毛利率指引也给了怀疑者关注的焦点。未来几个交易日,美联储会议纪要、美债收益率和整体市场情绪的重要性,可能不亚于英伟达自身的业绩数据。
风险提示:本文仅供一般信息及教育用途,不构成任何投资建议、推荐或买卖任何金融工具的要约。差价合约及其他杠杆产品交易风险较高,未必适合所有投资者,您的亏损可能超过初始存款。过往表现并非未来业绩的可靠指标。文中市场数据来自下列来源,截至2026年11月18日,可能随时变动。请结合自身投资目标、经验及风险承受能力审慎决策,必要时寻求独立意见。