


FOMC会议纪要前瞻:零售销售与美联储鹰派言论令美元维持在19个月高位附近
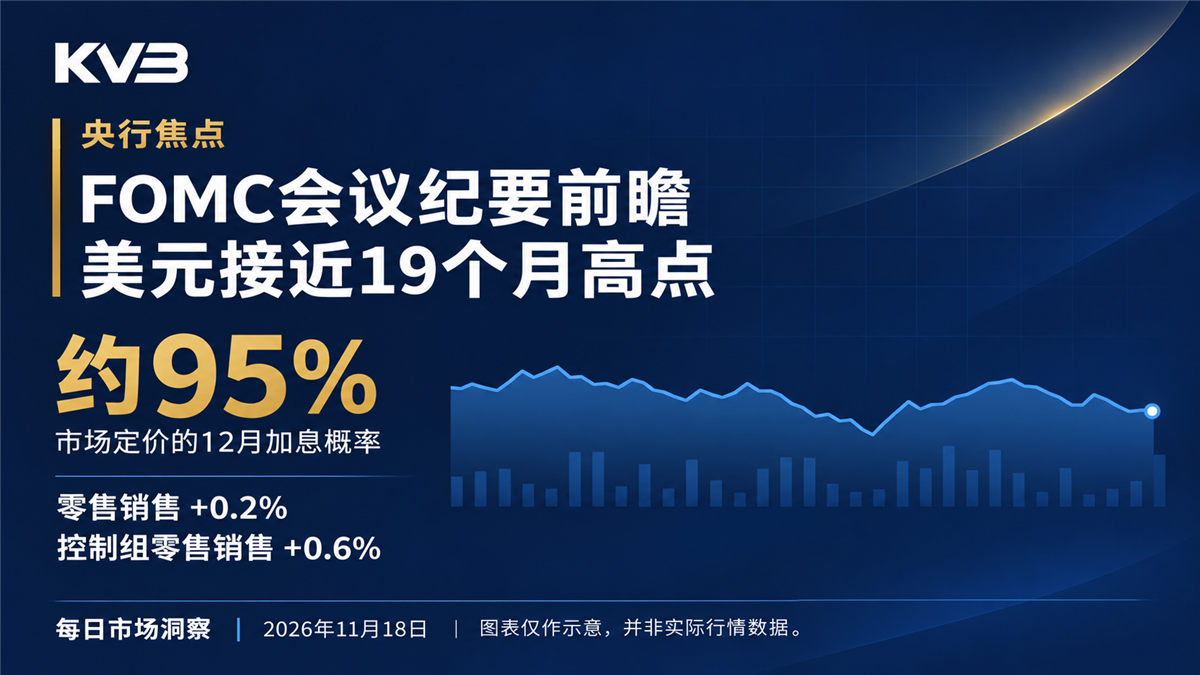 美联储10月27日至28日会议的FOMC会议纪要将于11月18日(周三)美东时间14:00公布,即曼谷时间周四02:00、吉隆坡时间周四03:00。表面上看,会议纪要只是回顾三周前的一次会议;但实际上,这次发布正值敏感时刻:美元指数处于2025年4月以来的最高水平附近,10年期美债收益率高于5%,市场已几乎完全计入12月加息。
10月会议上,美联储将目标区间维持在3.75%至4.00%。此后几乎每一项重要数据都偏热:非农就业意外走强,消费者和生产者通胀均高于预期,周二公布的零售销售大致符合预期,但核心数据表现强劲。美联储官员随之发表了本轮紧缩周期中最为鹰派的部分言论。会议纪要将展示委员会在大部分数据公布之前的思考,交易者将从中寻找美联储愿意加息多少、多快的线索。
为何本次FOMC会议纪要格外重要
10月会议上,美联储以10比2的投票结果维持利率不变,理事Lisa Cook和克利夫兰联储主席Beth Hammack投下反对票,主张立即加息。会议声明称经济增长强劲。若12月加息,将是美联储今年第二次加息,上一次为9月。
本次FOMC会议纪要的价值在于这一分歧背后的细节。两张正式反对票说明至少有两位官员希望在10月行动。纪要可能显示是否还有其他人持相同观点但选择等待、有多少与会者认为存在更大幅度行动的理由,以及委员会如何权衡能源推动的通胀与过度紧缩的风险。如果纪要显示鹰派阵营比投票结果所反映的更广泛,市场可能认为12月的决定早在数周前就已基本确定,且2027年初还将继续加息。
零售销售:整体温和,核心强劲
周二公布的10月零售销售是这场讨论的最新参考。据美国商务部人口普查局数据,零售及餐饮服务销售额增长0.2%至7,482亿美元,低于9月未经修正的0.8%增幅,与路透社调查的预期一致。销售额同比增长6.8%。
|
指标 |
10月 |
9月 |
说明 |
|
整体零售销售 |
环比+0.2% |
+0.8% |
符合预期 |
|
剔除汽车 |
+0.6% |
无 |
汽车下降1.6% |
|
剔除汽车和汽油 |
+0.5% |
无 |
消费广泛 |
|
控制组 |
+0.6% |
+0.5%(上修) |
计入GDP |
|
进口价格 |
+1.1% |
无 |
预期为0.7% |
整体数据受到汽车及零部件经销商销售额下降1.6%的拖累,家庭减少了汽车、家具等大件商品的购买。剔除这些项目后,情况更为稳健。控制组剔除汽车、汽油、建材和餐饮服务,直接用于GDP估算,10月增长0.6%,9月数据也获上修。
"谨慎的消费者回来了。"——Navy Federal Credit Union的Heather Long,据美联社报道
Long的观点是,若按10月消费者价格上涨0.4%进行调整,实际消费大致持平甚至为负。这对前景很重要:如果家庭名义支出增加主要是因为价格上涨,经济就未必仅因需求而过热。但对于聚焦通胀的美联储而言,名义消费依然坚挺,仍不支持任何暂停。
周二的其他数据进一步加剧了通胀担忧。10月进口价格上涨1.1%,远高于0.7%的预期,其中燃料成本上涨3.6%,资本品价格上涨1.5%,这与AI相关设备有关。NAHB住宅建筑商信心指数下降4点至25,为2012年4月以来最低,7%以上的抵押贷款利率令购房者持续观望。
美联储官员表态:从"再加一次"到"多次加息"
周二多位美联储官员发表讲话,其观点分布正是FOMC会议纪要可能有助于厘清的。
- Alberto Musalem(圣路易斯联储):Musalem在阿根廷发表讲话时表示,为使通胀回到2%,经济很可能需要在2027年春季之前多次加息。他希望实际政策利率稳定在2%至2.5%的区间,约比他估计的当前水平高出整整一个百分点。外界解读其观点意味着未来四次会议每次都加息,使政策利率升至4.75%至5.00%。Musalem要到2028年才拥有投票权。
- John Williams(纽约联储):Williams表示美联储可能需要再次加息,但当前形势并不需要采取激烈行动。他形容经济具有韧性,指出通胀并未朝正确方向发展,并认为AI相关投资可能令通胀压力持续。他还指出,美联储正在观察到类似2008年前住房融资的结构化融资,但强调目前尚未看到金融稳定风险。
- Beth Hammack(克利夫兰联储):Hammack在预先准备的讲稿中未谈及利率前景,而是聚焦美联储应如何为压力时期临时、定向的国债市场干预预先制定原则。
- Christopher Waller(理事会):Waller周二未就政策发表评论。他上周曾提出,若10月核心通胀达到0.3%或以上,可考虑更大幅度的行动,而实际数据正是如此。
ANZ经济学家Henry Russell认为,美国强劲的需求"需要美联储作出果断的货币政策回应"。
市场定价:12月已成定局,1月悬而未决
期货市场已明确转向。Williams讲话前,市场定价显示12月8日至9日会议加息25个基点的概率约为96%,加息50个基点的概率约为4%,意味着大幅加息几乎已被完全排除。据CME FedWatch工具,市场还计入了1月再加息25个基点。
美债收益率周二回吐早盘涨幅。据CNBC报道,10年期收益率下跌约1个基点至5.109%,2年期下跌2个基点至4.806%,30年期稳定在5.46%附近。这些水平仍接近多年高位。
美元:六连涨后暂歇
美元指数隔夜触及103.78,为2025年4月2日以来最高,随后企稳。周三东京时段,美元指数上涨0.05%至103.66。过去六个交易日累计上涨约2.1%,为2025年7月以来最佳的六日表现。
|
货币对 |
周三亚洲时段水平 |
背景 |
|
美元指数 |
103.66 |
隔夜高点103.78 |
|
欧元/美元 |
1.0984 |
接近19个月低点1.0983 |
|
美元/日元 |
159.46 |
干预风险下守在160下方 |
|
英镑/美元 |
1.32 |
英国CPI于格林尼治时间07:00公布 |
|
澳元/美元 |
0.673 |
接近10个月低点 |
日元仍是最需警惕消息面风险的货币。美元/日元守在160下方,日本当局今年早些时候曾在该水平附近大规模干预。日本10月出口在半导体需求带动下同比创纪录增长20.5%,但对日元支撑有限。英镑今天也面临考验,英国10月CPI将于格林尼治时间07:00(曼谷时间14:00)公布,市场预期通胀升至约3.6%。
FOMC会议纪要需关注的要点
FOMC会议纪要公布后,交易者可能聚焦以下几个主题:
- 支持加息的广度。若出现"许多"或"大多数"与会者认为近期加息合适的措辞,将被视为鹰派;若为"少数"或"一些",则表明10月按兵不动获得更广泛支持。
- 关于更大幅度行动的讨论。若提及有与会者考虑加息50个基点,将重新激活市场刚刚排除的情景。
- 终端利率。官员认为利率需要升至多高、如何评估中性利率,相关线索将影响对2027年的预期。
- 能源与基础通胀。委员会如何区分石油和燃料的影响与更广泛的价格压力,将显示官员认为通胀是暂时性的还是根深蒂固的。
- AI投资与金融状况。鉴于Williams的言论,任何关于AI推动的投资、结构化融资或国债市场运作的讨论都可能引起关注。
请注意,会议纪要早于10月CPI、PPI和零售销售数据。若在这些偏热数据公布之前就已呈现鹰派基调,意义将尤为重大。
FOMC会议纪要公布后的三种市场情景
以下情景仅为辅助规划的说明性框架,并非预测或交易建议。
鹰派纪要。若文件显示加息获得广泛支持、讨论了更大幅度的行动或更高的终端利率,美元指数可能挑战103.78上方的19个月新高,欧元/美元可能跌破1.0980,美元/日元可能逼近160,日本干预风险随之上升。已处于一年低位附近的黄金可能继续承压,尽管英伟达业绩强劲,股市也可能表现吃力。
中性纪要。若纪要只是确认市场既有判断——12月加息,此后依数据决策——市场反应可能有限。由于大部分预期已被计入,美元可能在103.40至103.80区间整理,等待下一批数据。
不如预期鹰派。若纪要强调不确定性、过度紧缩风险,或实际消费与房地产的疲软,收益率可能回落,美元或从高位回调。这将为黄金、欧元和亚洲货币提供一定喘息空间,但12月加息仍是基准情景。
对泰国及东南亚交易者的意义
对泰国交易者而言,FOMC会议纪要主要通过美元和美债收益率传导。美元处于19个月高位附近,持续压制泰铢等区域货币以及以本币计价的黄金。黄金交易者应注意,金价往往对美国实际收益率的变化反应剧烈:鹰派意外可能延续近期跌势,而偏温和的基调则可能引发反弹。
时间点同样关键。纪要于曼谷时间02:00公布,正值夜间流动性稀薄时段,可能放大价格波动并扩大点差。隔夜持有杠杆仓位的交易者应考虑剧烈波动的风险,并相应规划止损位和仓位规模。
FOMC会议纪要常见问题
FOMC会议纪要何时公布?10月27日至28日会议的FOMC会议纪要定于2026年11月18日(周三)美东时间14:00公布,即格林尼治时间19:00、曼谷时间周四02:00、吉隆坡及新加坡时间周四03:00。
美联储10月作出了什么决定?美联储以10比2的投票维持目标区间3.75%至4.00%不变。理事Cook和克利夫兰联储主席Hammack投下反对票,主张立即加息。
FOMC会议纪要能否改变12月的决定?单凭纪要不太可能。市场已计入约95%或以上的12月加息概率。纪要对1月及整个加息周期余下阶段的预期更为重要。
为何FOMC会议纪要会影响美元?纪要揭示有多少官员倾向收紧政策,以及他们认为利率可能需要升至多高。委员会越鹰派,意味着美国收益率在更长时间内维持高位,通常利好美元,并打压黄金及风险资产。
日程上还有什么?英国10月CPI于周三格林尼治时间07:00公布,美国10月新屋开工数据随后公布,预期约为124.5万套;美联储官员Michael Barr和Neel Kashkari也将发表讲话。
结合数据解读会议纪要
一个实用的方法是将纪要的基调与会议之后公布的数据进行对比。10月开会时,决策者已看到9月CPI环比上涨0.6%,但尚未看到10月偏热的CPI、同比6.5%的PPI以及强劲的零售销售控制组。如果官员在缺乏这些信息时就已倾向鹰派,那么2027年初暂停加息的门槛可能很高。反之,如果纪要显示委员会当时仍相对均衡地权衡风险,那么其后的数据可能才是推动讨论转向的主要力量,未来任何方向的意外都可能更具分量。无论如何,下一批关键数据是11月25日公布的10月PCE通胀,以及12月会议前的11月就业报告。
总结
FOMC会议纪要不太可能改变市场已完全计入的12月决定,其重要性在于揭示12月之后的路径。Musalem主张多次加息,Williams倾向更稳健的步伐,而数据依然偏热,这份纪要难得地让人一窥委员会内部分歧究竟有多大。再加上今天的英国通胀数据和美国新屋开工数据,未来24小时对美元、美债收益率和黄金而言将相当繁忙。
风险提示:本文仅供一般信息及教育用途,不构成任何投资建议、推荐或买卖任何金融工具的要约。差价合约及其他杠杆产品交易风险较高,未必适合所有投资者,您的亏损可能超过初始存款。过往表现并非未来业绩的可靠指标。文中市场数据来自下列来源,截至2026年11月18日,可能随时变动。请结合自身投资目标、经验及风险承受能力审慎决策,必要时寻求独立意见。
资料来源
- Reuters via Investing.com and The Globe and Mail, "US retail sales increase moderately in October", 17 November 2026
- Kitco, "Gold trades near one-year low as U.S. retail sales slow", 17 November 2026
- AP via PBS NewsHour, "Retail spending slowed in October as high prices gave shoppers pause", 17 November 2026
- RTTNews, US retail sales and import prices, 17 November 2026
- CNBC, Treasury yields and Fed speaker coverage, 17 November 2026
- TipRanks (Reuters), "U.S. Dollar Pauses Rally as Cooling 0.2% Retail Sales Offset Hot Import Prices", 17 November 2026
- Reuters via Free Malaysia Today, "Dollar holds near 19-month high as data backs US rate hikes", 18 November 2026
- The Private Banker and QUE.com, Fed speaker coverage (Williams, Musalem, Hammack), 17 November 2026
- Newsquawk, European Market Wrap and Fedspeak primer, 17 November 2026