


Warsh ตั้งทีมรื้องบดุลเฟด 6.7 ล้านล้านดอลลาร์
เมื่อ Kevin Warsh ตั้งทีมมือฉมังมารื้องบดุลเฟด แต่ Wall Street บอกว่า "ทฤษฎีสวยงาม แต่ปฏิบัติจริงอาจไปไม่รอด"
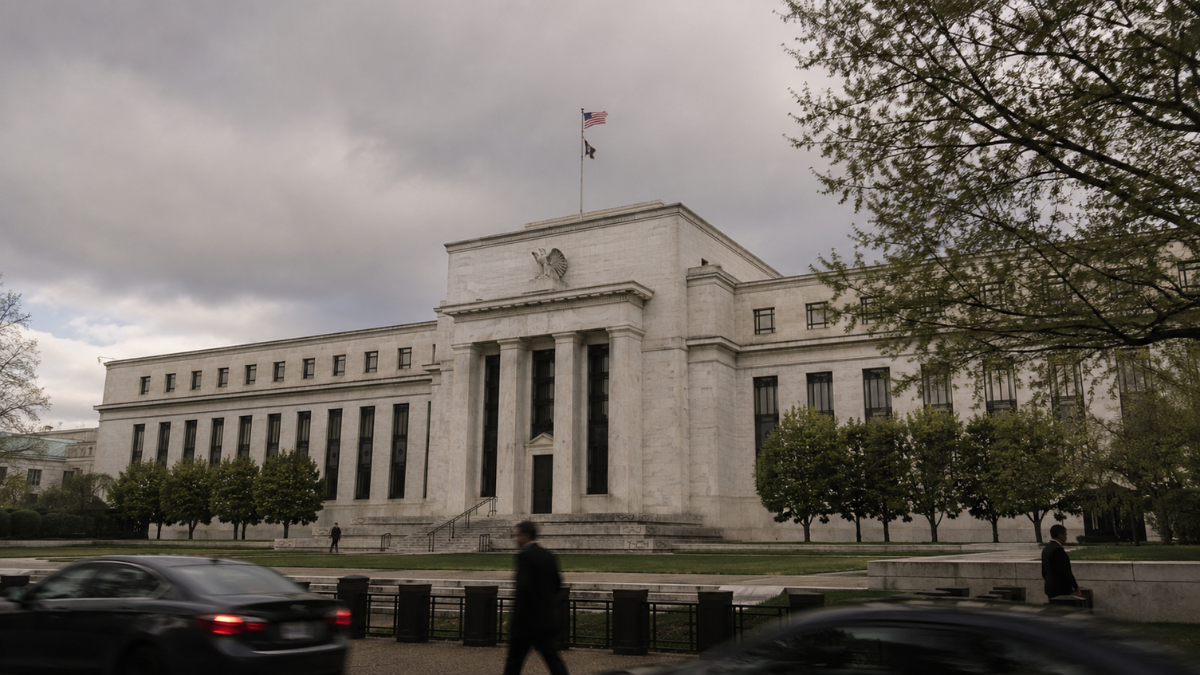
ธนาคารกลางสหรัฐฯ ภายใต้การนำของประธานคนใหม่ Kevin Warsh กำลังเดินหน้าปฏิรูปครั้งใหญ่ที่สุดครั้งหนึ่งในรอบหลายปี ด้วยการตั้งคณะทำงานพิเศษ 5 ชุดเพื่อทบทวนแนวทางการดำเนินนโยบายการเงินทั้งระบบ ตั้งแต่การสื่อสารไปจนถึงข้อมูลเศรษฐกิจ แต่ในบรรดาคณะทำงานทั้งหมด มีชุดหนึ่งที่นักกลยุทธ์การเงินใน Wall Street จับตาเป็นพิเศษ นั่นคือคณะทำงานด้านงบดุลเฟด ซึ่งมีมูลค่าสูงถึง 6.7 ล้านล้านดอลลาร์สหรัฐฯ และถือเป็นกลไกสำคัญที่หล่อเลี้ยงสภาพคล่องในระบบการเงินโลกมาตลอดกว่าทศวรรษที่ผ่านมา
คำถามใหญ่ที่ทุกคนในตลาดกำลังถามคือ คณะทำงานชุดนี้จะสามารถหาทางลดขนาดงบดุลเฟดได้จริงหรือไม่ โดยไม่สร้างแรงสั่นสะเทือนต่อตลาดเงินและตลาดพันธบัตรรัฐบาลสหรัฐฯ ซึ่งเป็นเส้นเลือดใหญ่ของระบบการเงินโลก
งบดุลเฟด 6.7 ล้านล้านดอลลาร์ มาจากไหน และทำไมถึงลดยาก
นับตั้งแต่วิกฤตการเงินโลกปี 2008 เฟดได้ขยายขนาดงบดุลเฟดอย่างต่อเนื่องผ่านมาตรการซื้อสินทรัพย์ขนาดใหญ่ หรือที่รู้จักกันในชื่อ Quantitative Easing เพื่อพยุงเศรษฐกิจในช่วงวิกฤต และขยายตัวอีกครั้งอย่างมหาศาลในช่วงการระบาดของโควิด-19 ปี 2020 จนทำให้ขนาดสินทรัพย์ในมือเฟดพุ่งขึ้นไปแตะระดับสูงสุดเป็นประวัติการณ์ ก่อนที่จะทยอยปรับลดลงมาผ่านกระบวนการที่เรียกว่า Quantitative Tightening ในช่วงหลายปีที่ผ่านมา
Warsh เป็นผู้ที่วิพากษ์วิจารณ์ขนาดของงบดุลเฟดมาอย่างต่อเนื่องตลอดหลายปี โดยมองว่าการที่เฟดถือครองสินทรัพย์จำนวนมหาศาลเป็นการเข้าไปแทรกแซงกลไกตลาดมากเกินไป และต้องการเห็นเฟดถอยกลับไปมีบทบาทที่จำกัดกว่าเดิมในตลาดการเงิน แต่โจทย์ที่ยากคือ ทุกครั้งที่เฟดพยายามลดขนาดงบดุลลงอย่างจริงจัง ตลาดเงินระยะสั้นก็มักจะส่งสัญญาณตึงตัวขึ้นมาทันที
ทีมงานระดับตำนาน แต่ไร้เงาคนจากตลาดจริง
คณะทำงานด้านนโยบายงบดุลเฟดนี้นำโดยนักเศรษฐศาสตร์ระดับแนวหน้าสามคน ได้แก่ Jeremy Stein อดีตผู้ว่าการเฟดในช่วงปี 2012–2014 และปัจจุบันเป็นศาสตราจารย์เศรษฐศาสตร์ที่มหาวิทยาลัยฮาร์วาร์ด, Raghuram Rajan อดีตผู้ว่าการธนาคารกลางอินเดีย ปัจจุบันสอนอยู่ที่ Booth School of Business มหาวิทยาลัยชิคาโก และ Karen Dynan นักเศรษฐศาสตร์จากฮาร์วาร์ดผู้เคยดำรงตำแหน่งหัวหน้านักเศรษฐศาสตร์ของกระทรวงการคลังสหรัฐฯ
- Jeremy Stein — นำกรอบคิดด้านเสถียรภาพทางการเงินที่หล่อหลอมมาจากประสบการณ์ตรงในฐานะผู้ว่าการเฟด
- Raghuram Rajan — เตือนมานานเรื่องธนาคารพาณิชย์พึ่งพาสภาพคล่องจากธนาคารกลางมากเกินไป
- Karen Dynan — มีประสบการณ์เชิงนโยบายเทคนิคัลจากกระทรวงการคลัง
ทั้งสามคนนี้เป็นส่วนหนึ่งของคณะทำงาน 5 ชุดที่ Warsh ประกาศรายชื่อผู้นำเมื่อสัปดาห์ที่ผ่านมา ซึ่งรวมถึงบุคคลชื่อดังอย่าง Marc Andreessen นักลงทุนเวนเจอร์แคปิตอลชื่อดัง และ Doug McMillon อดีตซีอีโอ Walmart ที่เข้าร่วมในคณะทำงานด้านผลิตภาพและการจ้างงาน รวมถึง Mervyn King อดีตผู้ว่าการธนาคารกลางอังกฤษ ที่ร่วมคณะทำงานด้านการสื่อสาร
อย่างไรก็ตาม นักวิเคราะห์จาก Wall Street ชี้ว่าจุดอ่อนสำคัญของคณะทำงานด้านงบดุลเฟดชุดนี้คือการขาดตัวแทนที่มีประสบการณ์ตรงจากภาคธนาคารพาณิชย์หรือตลาดการเงินจริง ทำให้ข้อเสนอแนะที่ออกมาอาจสวยงามในเชิงทฤษฎี แต่ยากที่จะนำไปปฏิบัติจริงในตลาดที่มีความซับซ้อนสูง
"ไม่มีคนจากธนาคารหรือตลาดการเงินมาให้ความเห็นว่าจะเกิดอะไรขึ้นถ้าดันอัตรา repo สูงขึ้น" — Joseph Abate หัวหน้าฝ่ายกลยุทธ์อัตราดอกเบี้ยสหรัฐฯ SMBC Nikko Securities America
เสียงจาก Wall Street: โจทย์ที่ยากกว่าที่คิด
Ed Al-Hussainy ผู้จัดการพอร์ตจาก Columbia Threadneedle ระบุว่านี่คือประเด็นที่ Warsh ให้ความสำคัญมากที่สุด และเป็นเรื่องที่จะส่งผลกระทบต่อตลาดโดยตรงมากที่สุดในบรรดาการปฏิรูปทั้งหมดที่เฟดกำลังดำเนินการ เนื่องจากขนาดของงบดุลเฟดเชื่อมโยงโดยตรงกับปริมาณสภาพคล่องในระบบธนาคาร ซึ่งส่งผลต่ออัตราดอกเบี้ยระยะสั้น ตลาดพันธบัตรรัฐบาล และเสถียรภาพของตลาด repo ที่สถาบันการเงินใช้กู้ยืมเงินระยะสั้นระหว่างกัน
Joseph Abate หัวหน้าฝ่ายกลยุทธ์อัตราดอกเบี้ยสหรัฐฯ จาก SMBC Nikko Securities America มองว่าขีดความสามารถในการลดงบดุลเฟดนั้นมีจำกัดมาก โดยดูจากพฤติกรรมของเฟดในช่วงหลายปีที่ผ่านมาตั้งแต่ปี 2019 เป็นต้นมา ซึ่งแสดงให้เห็นชัดเจนว่าเฟดแทบไม่มีความอดทนต่อสถานการณ์ที่อัตราดอกเบี้ย repo พุ่งสูงขึ้นเลย นั่นหมายความว่าทุกครั้งที่ตลาดเริ่มส่งสัญญาณตึงตัว เฟดมักจะกลับลำและเข้าแทรกแซงอย่างรวดเร็ว
สิ่งที่ทำให้เรื่องนี้ซับซ้อนยิ่งขึ้นคือโครงสร้างตลาดพันธบัตรรัฐบาลสหรัฐฯ ในปัจจุบัน ที่กองทุนตลาดเงินซึ่งมีเงินสดล้นมือทำหน้าที่ปล่อยกู้ระยะสั้น ขณะที่กองทุนเฮดจ์ฟันด์กู้ยืมโดยใช้พันธบัตรคุณภาพสูงเป็นหลักประกันเพื่อทำกลยุทธ์การเก็งกำไรที่เรียกว่า basis trade ซึ่งได้รับความนิยมอย่างมากในช่วงหลายปีที่ผ่านมา หากขนาดงบดุลเฟดเล็กลงเร็วเกินไป สภาพคล่องในระบบอาจหดตัวจนกระทบต่อกลไกเหล่านี้โดยตรง
บทเรียนจากอดีต ที่ยังหลอกหลอนตลาด
ความกังวลของนักลงทุนไม่ใช่เรื่องไร้เหตุผล เพราะตลาดยังจดจำเหตุการณ์เดือนกันยายนปี 2019 ได้ดี เมื่ออัตราดอกเบี้ย repo ระยะสั้นพุ่งขึ้นไปเกือบแตะระดับ 10% อย่างกะทันหันในช่วงเวลาที่เฟดกำลังลดงบดุลเฟดอย่างต่อเนื่อง จนเฟดต้องเร่งอัดฉีดเงินเข้าสู่ระบบราวครึ่งล้านล้านดอลลาร์เพื่อดับไฟในตลาดเงิน
เหตุการณ์ลักษณะเดียวกันเกิดขึ้นอีกครั้งในเดือนมีนาคมปี 2020 เมื่อตลาดพันธบัตรรัฐบาลสหรัฐฯ เผชิญภาวะชะงักงันอย่างรุนแรงในช่วงเริ่มต้นของการระบาดใหญ่ทั่วโลก นักลงทุนแห่ถอนเงินสดพร้อมกันจนสภาพคล่องในตลาดหายไปแทบจะในชั่วข้ามคืน บังคับให้เฟดต้องกลับมาซื้อสินทรัพย์ขนานใหญ่อีกครั้งเพื่อรักษาเสถียรภาพของระบบการเงิน
และที่สำคัญกว่านั้น แม้กระทั่งในปีที่ผ่านมา เฟดเองก็ยังต้องหยุดกระบวนการลดงบดุลเฟดอย่างกะทันหัน และหันกลับมาเพิ่มปริมาณเงินสำรองในระบบด้วยการเข้าซื้อตั๋วเงินคลังระยะสั้น หลังพบสัญญาณความตึงเครียดในตลาดเงินอีกครั้ง สะท้อนให้เห็นว่าแม้แต่ในสภาวะเศรษฐกิจปกติ การบริหารจัดการขนาดงบดุลให้สมดุลก็ยังเป็นเรื่องที่ท้าทายอย่างยิ่ง
ความเสี่ยงต่อดอลลาร์ ผลตอบแทนพันธบัตร และเสถียรภาพตลาด
Brij Khurana ผู้จัดการพอร์ตการลงทุนจาก Wellington Management ยอมรับว่าการที่คณะทำงานประกอบด้วยนักเศรษฐศาสตร์ที่มีความน่าเชื่อถือสูงและสามารถทำงานร่วมกับทีมงานของเฟดได้อย่างใกล้ชิดถือเป็นจุดแข็ง แต่เขาก็เตือนว่าการปรับลดงบดุลเฟดให้เล็กลงจะส่งผลกระทบเป็นวงกว้าง ตั้งแต่ค่าเงินดอลลาร์สหรัฐฯ ไปจนถึงอัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาว และอาจเปิดช่องให้เกิดความผันผวนในตลาดมากขึ้นกว่าเดิม
เขาอธิบายเพิ่มเติมว่ากองทุนเฮดจ์ฟันด์จำนวนมากในปัจจุบันเข้าไปมีสถานะในกลยุทธ์ basis trade ต่างๆ โดยอาศัยสมมติฐานว่าเฟดจะยังคงถือครองงบดุลเฟดขนาดใหญ่ต่อไป ซึ่งถูกมองว่าเป็นเสมือนกลไกที่พร้อมจะเข้ามาพยุงตลาดได้ในยามวิกฤต ดังนั้นหากขนาดงบดุลเล็กลงอย่างมีนัยสำคัญ ก็เท่ากับว่าตาข่ายนิรภัยที่ตลาดเคยพึ่งพาจะบางลงไปด้วย และนั่นหมายถึงโอกาสที่ตลาดพันธบัตรรัฐบาลจะเผชิญความผันผวนสูงขึ้นในอนาคต
เสียงวิจารณ์แนวคิด "งบดุลเล็ก" ของ Warsh
ไม่ใช่ทุกคนใน Wall Street ที่เห็นด้วยกับแนวทางที่ Warsh พยายามผลักดัน Lou Crandall นักเศรษฐศาสตร์อาวุโสจาก Wrightson ICAP LLC แสดงความกังขาอย่างตรงไปตรงมาต่อแนวคิดที่จะย้อนกลับไปสู่ยุคที่งบดุลเฟดมีขนาดเล็กเหมือนในอดีต โดยเปรียบเทียบกระแสความนิยมในปัจจุบันที่ต้องการเห็นงบดุลธนาคารกลาง "ผอมบาง" ว่าเป็นเรื่องที่ไม่สมเหตุสมผล และย้ำว่าในอดีตที่เงินสำรองในระบบมีจำกัด การบริหารจัดการนั้นมีต้นทุนสูงมากสำหรับเฟด และมักจะนำไปสู่อุบัติเหตุทางการเงินอยู่เสมอ
"ผมไม่เข้าใจกระแสความนิยมสมัยใหม่ที่อยากเห็นงบดุลธนาคารกลางผอมบางเกินไป" — Lou Crandall, Wrightson ICAP LLC
มุมมองของ Crandall สะท้อนความกังวลที่ลึกซึ้งกว่าประเด็นเทคนิคัล นั่นคือคำถามว่าเฟดควรมีบทบาทมากน้อยแค่ไหนในการเป็นผู้ให้สภาพคล่องแก่ระบบการเงินในภาวะปกติ ไม่ใช่แค่ในยามวิกฤต ซึ่งเป็นประเด็นเชิงปรัชญาที่แบ่งแยกความเห็นระหว่างนักเศรษฐศาสตร์สายทฤษฎีกับผู้ปฏิบัติงานในตลาดจริงมาโดยตลอด
ก้าวต่อไปของคณะทำงาน และสิ่งที่ตลาดต้องจับตา
ตามข้อมูลจากธนาคารกลางสหรัฐฯ คณะทำงานทั้ง 5 ชุดจะทำงานอย่างเป็นอิสระ มีพันธกิจในการติดตามหลักฐานเชิงประจักษ์ ให้ความเห็นอย่างตรงไปตรงมา และสรุปผลการศึกษาที่มีความเข้มงวดเพื่อรายงานกลับไปยังคณะกรรมการกำหนดนโยบายการเงินของธนาคารกลาง หรือ FOMC แม้เฟดยังไม่ได้ประกาศกรอบเวลาที่ชัดเจนสำหรับการทำงานของคณะทำงานด้านงบดุลเฟด แต่ Warsh เคยระบุว่าคาดหวังจะเห็นการเปลี่ยนแปลงเกิดขึ้นภายในปีนี้
สุดท้ายแล้ว อำนาจในการตัดสินใจว่าจะนำข้อเสนอแนะจากคณะทำงานไปปฏิบัติจริงหรือไม่นั้นยังคงอยู่ที่เฟดเอง ซึ่งหมายความว่าแม้คณะทำงานจะเสนอแนวทางที่ดูมีเหตุผลทางทฤษฎีมากเพียงใด แต่หากไม่สามารถตอบโจทย์ความเสี่ยงเชิงปฏิบัติที่นักวิเคราะห์ตลาดหยิบยกขึ้นมา ข้อเสนอเหล่านั้นก็อาจมีประโยชน์จำกัดในทางปฏิบัติ
สำหรับนักลงทุนและผู้ติดตามตลาดการเงินโลก ประเด็นเรื่องงบดุลเฟดจึงไม่ใช่แค่เรื่องเทคนิคัลของธนาคารกลางสหรัฐฯ อีกต่อไป แต่เป็นปัจจัยที่อาจส่งผลกระทบโดยตรงต่อทิศทางอัตราดอกเบี้ย ค่าเงินดอลลาร์ ตลาดพันธบัตร และแม้แต่เสถียรภาพของกลยุทธ์การลงทุนที่กองทุนขนาดใหญ่ทั่วโลกใช้อยู่ในปัจจุบัน สิ่งที่ต้องติดตามต่อจากนี้คือคณะทำงานจะหาจุดสมดุลระหว่างเป้าหมายเชิงอุดมการณ์ของ Warsh ที่ต้องการเห็นเฟดถอยห่างจากตลาด กับความเป็นจริงเชิงโครงสร้างของตลาดการเงินที่ยังคงต้องพึ่งพาสภาพคล่องจากธนาคารกลางได้อย่างไร
- คณะทำงานด้านงบดุลเฟด นำโดย Jeremy Stein, Raghuram Rajan และ Karen Dynan
- เป้าหมาย: หาแนวทางลดบทบาทของเฟดในตลาดการเงินโดยไม่กระทบเสถียรภาพ
- ความเสี่ยงหลัก: สภาพคล่องตึงตัว, อัตรา repo พุ่งสูง, ผลกระทบต่อ basis trade
- กรอบเวลา: Warsh คาดหวังเห็นการเปลี่ยนแปลงภายในปีนี้ แม้ยังไม่มีเดดไลน์ชัดเจน